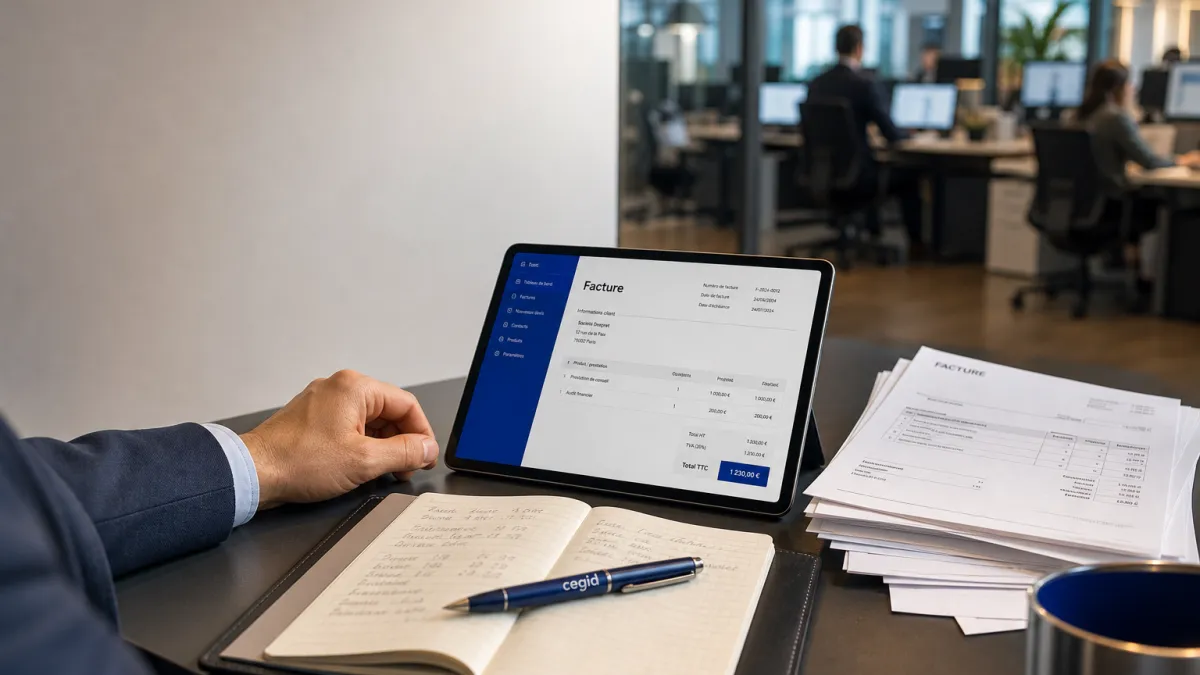
À partir de 2026, toutes les entreprises assujetties à la TVA devront émettre et recevoir leurs factures en format électronique. Une obligation portée par la DGFiP qui redessine en profondeur les échanges commerciaux entre professionnels.
Pourquoi la facturation électronique devient obligatoire
4,5 milliards d'euros : c'est l'économie que la DGFiP anticipe grâce à la dématérialisation des factures entre entreprises.
Derrière ce chiffre, deux objectifs structurent la réforme. Le premier est la lutte contre la fraude fiscale, estimée à plusieurs dizaines de milliards d'euros chaque année en France. En rendant chaque transaction visible en temps réel par l'administration, le nouveau dispositif rend mécaniquement plus difficile toute manipulation des flux financiers. Le second objectif est la simplification administrative : en automatisant la chaîne de traitement des factures, les entreprises réduisent les saisies manuelles, les délais de validation et les erreurs de rapprochement comptable.
La traçabilité des transactions commerciales constitue le troisième pilier de cette réforme. Chaque facture transmise via une plateforme de dématérialisation partenaire ou le portail public Chorus Pro alimente un flux de données structurées, exploitable par la DGFiP pour fiabiliser la collecte de la TVA. Pour les directions financières, cette transparence accrue modifie en profondeur la relation avec l'administration fiscale : les contrôles gagnent en précision, mais les entreprises à jour de leurs obligations y trouvent aussi une forme de sécurité juridique renforcée.
Comment se conformer à la nouvelle réglementation
Passer de la contrainte réglementaire à la mise en pratique demande une organisation rigoureuse. Plusieurs leviers permettent aux entreprises de répondre concrètement aux exigences de la DGFiP sans désorganiser leurs processus existants.
Choisir le bon logiciel
Tous les logiciels de facturation électronique ne se valent pas : seuls les outils certifiés par la DGFiP garantissent une conformité réelle avec la réglementation. Au-delà de ce prérequis, deux critères orientent le choix vers une solution durable.
- Certification DGFiP : condition non négociable pour assurer la validité légale des factures émises et reçues.
- Support client réactif et mises à jour régulières : la réglementation évolue ; un éditeur absent expose l'entreprise à des écarts de conformité silencieux.
Utiliser la plateforme Chorus Pro
Chorus Pro centralise l'ensemble des échanges de factures entre les entreprises et l'administration publique, ce qui en fait le point de passage obligé pour toute démarche b2b dgfip. La plateforme offre notamment un suivi des performances de films en temps réel de chaque facture émise, réduisant les délais de relance et les litiges administratifs.
Former le personnel
Maîtriser les outils ne suffit pas : encore faut-il que les équipes comprennent pourquoi ils s'imposent. La formation du personnel doit couvrir deux axes complémentaires, à savoir la prise en main des nouvelles solutions logicielles et la compréhension des obligations légales portées par la réforme. Une lacune sur l'un ou l'autre de ces volets expose directement l'entreprise à des erreurs de traitement ou des manquements réglementaires. Des sessions régulières, et non un simple accompagnement au démarrage, permettent de maintenir la conformité dans la durée et d'absorber les évolutions du cadre normatif.
Se préparer aujourd'hui, c'est éviter les sanctions demain. Une fois les bons réflexes en place, reste à mesurer ce que cette transition change concrètement pour les entreprises.
Les impacts de la facturation électronique sur les entreprises
30 % : c'est la réduction des coûts administratifs que la facturation électronique permet d'atteindre selon les estimations les plus courantes. Un gain qui mérite d'être mis en regard des efforts d'adaptation qu'elle exige.
Au-delà des économies sur le traitement des documents papier, la dématérialisation accélère sensiblement les échanges entre partenaires commerciaux. Les données circulent en temps réel, les erreurs de saisie diminuent et les délais de validation se raccourcissent. Pour les directions financières, cette fluidité se traduit par une visibilité accrue sur les flux entrants et sortants, ce qui facilite les arbitrages de trésorerie au quotidien. Savoir exactement quand une facture sera réglée change concrètement la façon dont une PME pilote ses liquidités, au même titre que de comprendre ce que vous toucherez pour 2500 euros brut aide à anticiper ses charges salariales réelles.
Les relations avec les fournisseurs et les clients évoluent elles aussi. La traçabilité automatique de chaque transaction réduit les litiges liés aux factures perdues ou contestées, et renforce la confiance entre les parties. Les processus de rapprochement comptable, souvent chronophages, gagnent en fiabilité. Pour les équipes administratives, cela représente un allègement concret des tâches répétitives, qui libère du temps pour des missions à plus forte valeur ajoutée.
La facturation électronique B2B ne se réduit pas à une contrainte réglementaire de plus. Pour les entreprises qui anticipent le mouvement, elle représente une occasion rare de moderniser en profondeur leurs processus financiers et de gagner en compétitivité.
Questions fréquentes
Qu'est-ce que la réforme B2B DGFiP sur la facturation électronique ?
La réforme DGFiP rend obligatoire l'émission et la réception de factures électroniques entre entreprises assujetties à la TVA en France, via des plateformes immatriculées (PDP) ou le Portail Public de Facturation (PPF).
Quelles sont les dates d'entrée en vigueur de la facturation électronique B2B ?
Le déploiement est progressif : septembre 2026 pour les grandes entreprises, septembre 2027 pour les ETI, puis septembre 2027 également pour les PME et micro-entreprises, selon leur taille.
Quelles entreprises sont concernées par l'obligation de facturation électronique B2B ?
Toutes les entreprises assujetties à la TVA en France réalisant des transactions B2B domestiques sont concernées, quelle que soit leur taille : grandes entreprises, ETI, PME et micro-entreprises.
Quelle plateforme utiliser pour émettre ses factures électroniques B2B ?
Les entreprises peuvent utiliser le Portail Public de Facturation (Chorus Pro) gratuit ou une Plateforme de Dématérialisation Partenaire (PDP) immatriculée par la DGFiP, selon leurs besoins métier.
Quels formats de factures électroniques sont acceptés par la DGFiP ?
La DGFiP accepte trois formats structurés : UBL, CII et le format hybride Factur-X, qui combine un PDF lisible et des données XML exploitables automatiquement par les systèmes comptables.